
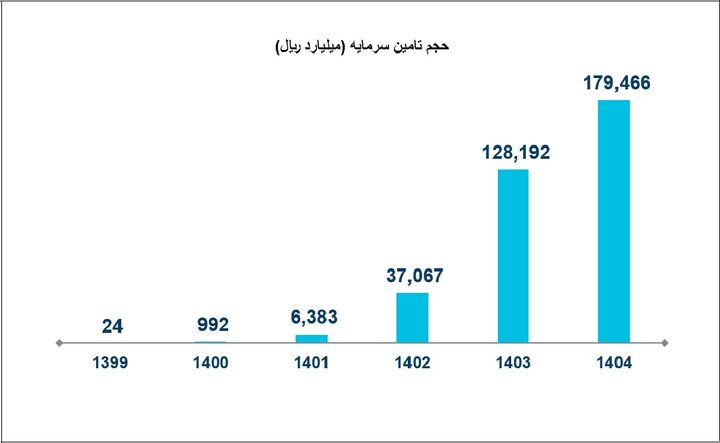
امیرحسام بهروز، مشاور نوآوری، تأمین مالی و سرمایهگذاری در گفتوگو با ایسنا با اشاره به عملکرد تأمین مالی جمعی در سال ۱۴۰۴ گفت: بر اساس جدیدترین گزارش مجموعه «فاندینگ هاب»، حجم تأمین مالی کسبوکارها از طریق سکوهای تأمین مالی جمعی در کشور به ۱۷۹ هزار و ۴۶۶ میلیارد ریال، معادل حدود ۱۸ همت، رسیده است. این میزان تأمین مالی با مشارکت بیش از ۱۴۶ هزار سرمایهگذار حقیقی و حقوقی و از طریق ۸۹۰ پروژه محقق شده و میانگین نرخ بازده سالانه اعلامشده برای مشارکتکنندگان در این طرحها ۴۳.۲۵ درصد بوده است.
وی با بیان اینکه این آمار نشان میدهد تأمین مالی جمعی به یکی از روشهای تأمین مالی خرد و میانمدت در بازار سرمایه ایران تبدیل شده است، به آغاز رسمی فعالیت تأمین مالی جمعی در ایران اشاره و اظهار کرد: تأمین مالی جمعی روشی نوین برای تأمین سرمایه است که فعالیت رسمی آن در کشور از سال ۱۳۹۹ و زیر نظر فرابورس ایران آغاز شد. این روش پس از چند سال فعالیت، اکنون وارد مرحلهای حساس و تعیینکننده شده است. بررسی دادههای عملکردی سال ۱۴۰۴ نشان میدهد که با وجود تداوم رشد شاخصهای بازار، تأمین مالی جمعی از مرحله توسعه کمی و پرشتاب به سمت تثبیت، ارتقای کیفیت و پالایش بازار حرکت کرده است.
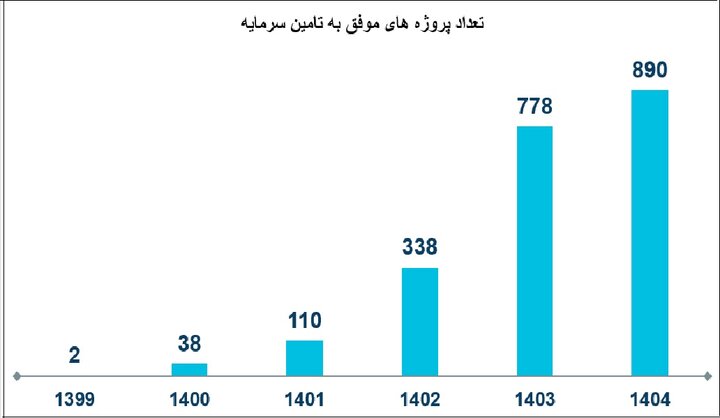
بهروز با تشریح آمار عملکرد تأمین مالی جمعی در سال ۱۴۰۴ توضیح داد: بر اساس این گزارش، حجم کل سرمایه تأمین شده از این طریق به ۱۷۹ هزار و ۴۶۶ میلیارد ریال رسیده که نسبت به سال قبل ۴۰ درصد رشد داشته است. همچنین در این سال، ۸۹۰ پروژه از طریق سکوهای تأمین مالی جمعی تأمین سرمایه شدند و تنها پنج پروژه در مرحله جمعآوری وجوه ناموفق بودند. بر این اساس، نرخ موفقیت طرحها در تأمین سرمایه حدود ۹۹ درصد گزارش شده است.
مشاور نوآوری، تأمین مالی و سرمایهگذاری با اشاره به سایر شاخصهای این بازار، تاکید کرد: میانگین مبلغ تأمین سرمایه برای هر پروژه ۲۰۲ میلیارد ریال، معادل حدود ۲۰ میلیارد تومان بوده است. همچنین تعداد شرکتهای حقوقی متقاضی جذب سرمایه از این طریق به ۴۷۱ شرکت رسیده است. میانگین نرخ بازده سالانه یا سود علیالحساب اعلامشده برای طرحها نیز ۴۳.۲۵ درصد بوده و بیش از ۱۴۶ هزار سرمایهگذار حقیقی و حقوقی در پروژههای تأمین مالی جمعی مشارکت داشتهاند.
مشاور نوآوری، تأمین مالی و سرمایهگذاری با اشاره به عملکرد تجمعی این بازار، گفت: مجموع تأمین مالی انجامشده از طریق پروژههای کرادفاندینگ در طول فعالیت این ابزار به ۳۵۲ هزار میلیارد ریال رسیده و بیش از ۲۱۵۰ طرح نیز با موفقیت تأمین مالی شدهاند. این ارقام نشاندهنده گسترش استفاده از تأمین مالی جمعی و جلب اعتماد بخشی از فعالان اقتصادی و سرمایهگذاران حقیقی به این روش تأمین سرمایه است.
کاهش شتاب رشد بازار و افزایش اهمیت کیفیت طرحها
بهروز با اشاره به تغییر روند رشد بازار تأمین مالی جمعی در سال ۱۴۰۴ گفت: یکی از نکات مهم گزارش عملکرد این سال، کاهش شتاب رشد سالانه بازار و حرکت آن به سمت بلوغ است؛ بهگونهای که رشد حجم بازار تأمین مالی جمعی در سال ۱۴۰۳ نسبت به سال ۱۴۰۲، ۲۴۵ درصد بود، اما این میزان در سال ۱۴۰۴ نسبت به سال ۱۴۰۳ به ۴۰ درصد رسید. رشد تعداد پروژههای تأمین مالیشده نیز از ۱۳۰ درصد در سال قبل به ۱۴ درصد در سال ۱۴۰۴ کاهش یافته است. همچنین تعداد سرمایهگذاران جدید با رشد هفتدرصدی مواجه بوده است.
مشاور نوآوری، تأمین مالی و سرمایهگذاری خاطرنشان کرد: مجموعه این شاخصها نشان میدهد بازار تأمین مالی جمعی در حال عبور از مرحله رشد سریع کمی و ورود به مرحلهای است که در آن کیفیت طرحها، اعتبار متقاضیان تأمین سرمایه و جلب اعتماد سرمایهگذاران اهمیت بیشتری پیدا میکند.
وی اضافه کرد: کارشناسان معتقدند این رفتار بازار نشان میدهد «دوره جذب آسان و هیجانی سرمایهگذاران سپری شده» و سرمایهگذاران با آگاهی و حساسیت بیشتری به اعتبار سکوها، تضامین ارائهشده و خوشنامی شرکتهای متقاضی سرمایه نگاه میکنند.
تامین مالی جمعی و جنگ
مشاور نوآوری، تأمین مالی و سرمایهگذاری با اشاره به تأثیر رخدادهای نظامی، تنشهای منطقهای و شوکهای امنیتی بر عملکرد تأمین مالی جمعی، گفت: بررسی دادههای سال ۱۴۰۴ نشان میدهد که جریان ورود نقدینگی خرد به سکوهای تأمین مالی جمعی به ریسکهای ژئوپلیتیک حساس است و وقوع تنشهای امنیتی میتواند بر حجم جذب سرمایه و تعداد پروژههای موفق تأثیر بگذارد. یکی از بخشهای قابلتوجه گزارش عملکرد تأمین مالی جمعی در سال ۱۴۰۴، بررسی مستقیم تأثیر رخدادهای نظامی و اختلالات ارتباطی بر رفتار این بازار است. دادههای گزارش نشان میدهد که در مقاطع وقوع تنشهای امنیتی، میزان تأمین سرمایه و تعداد پروژههای موفق با کاهش مواجه شده است.
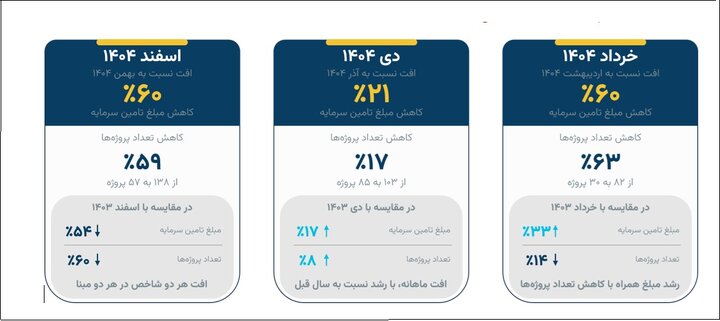
بهروز با اشاره به وضعیت این بازار در خردادماه ۱۴۰۴ اظهار کرد: همزمان با وقوع درگیریهای نظامی، تشدید نگرانیها از گسترش جنگ و قطعیها و محدودیتهای اینترنتی، بازار تأمین مالی جمعی با افت ۶۰ درصدی حجم تأمین سرمایه نسبت به ماه قبل مواجه شد. در همین بازه، تعداد پروژههای موفق نیز نسبت به اردیبهشتماه ۶۳ درصد کاهش یافت و از ۸۲ طرح به ۳۰ طرح رسید. این آمار نشان میدهد که همزمانی تنشهای نظامی و اختلالات ارتباطی با کاهش فعالیت بازار تأمین مالی جمعی همراه بوده است.
وی با اشاره به دومین مقطع کاهش عملکرد این بازار در سال ۱۴۰۴ گفت: در دیماه نیز همزمان با تشدید تنشها، ارزش کل جذب سرمایه نسبت به آذرماه ۲۱ درصد کاهش یافت. تعداد پروژههای تأمین مالیشده نیز در این ماه نسبت به ماه قبل ۱۷ درصد کمتر شد که نشاندهنده تأثیر شرایط پرریسک بر روند جذب سرمایه از طریق سکوهای تأمین مالی جمعی است.
بهروز با اشاره به عملکرد تأمین مالی جمعی در اسفندماه ۱۴۰۴ با بیان اینکه با آغاز جنگ رمضان در این ماه، بیشترین افت عملکرد تأمین مالی جمعی در سال مورد بررسی رخ داد؛ بهطوریکه حجم تأمین سرمایه نسبت به بهمنماه ۶۰ درصد کاهش یافت، افزود: تعداد پروژههای موفق در جذب سرمایه نیز از ۱۳۸ پروژه در بهمنماه به ۵۷ پروژه در اسفندماه رسید. مقایسه عملکرد اسفندماه ۱۴۰۴ با دوره مشابه سال قبل نیز از افت قابلتوجه این بازار در هر دو شاخص حجم تأمین سرمایه و تعداد پروژهها حکایت دارد؛ بهگونهای که مبلغ تأمین سرمایه ۵۴ درصد و تعداد پروژهها ۶۰ درصد کاهش یافته است.
صنایع پیشتاز در جذب سرمایههای مردمی
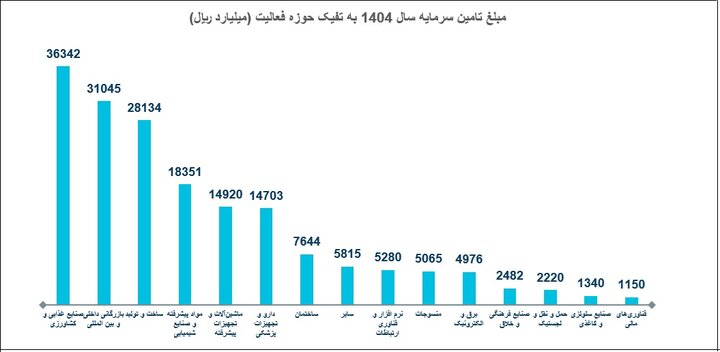
بهروز با اشاره به حوزههای پیشتاز در جذب سرمایههای مردمی، خاطر نشان کرد: بررسی تفکیک صنایع و حوزههای فعالیت در بازار تأمین مالی جمعی نشان میدهد که بخشهای مولد با دوره بازگشت سریعتر سرمایه، بیشتر مورد توجه سرمایهگذاران قرار گرفتهاند. صنایع غذایی و کشاورزی، بازرگانی داخلی و خارجی و همچنین مواد پیشرفته و ساختوتولید، به ترتیب از جمله حوزههای مورد علاقه سرمایهگذاران در تأمین مالی جمعی بودهاند.
بهروز با اشاره به سهم شرکتهای دانشبنیان از این بازار، اظهار کرد: شرکتهای دانشبنیان ۱۵ درصد از کل حجم تأمین سرمایه از طریق تأمین مالی جمعی را به خود اختصاص دادهاند. این سهم، نقش ابزار تأمین مالی جمعی را در حمایت از تولید و توسعه اقتصاد دانشبنیان نشان میدهد.
بهروز با اشاره به توزیع جغرافیایی منابع مالی در بازار تأمین مالی جمعی، گفت: بر اساس این گزارش، اکوسیستم تأمین مالی جمعی با عدم توازن جغرافیایی مواجه است؛ بهطوریکه ۵۰ درصد از کل منابع مالی در استان تهران جذب شده و در مجموع، ۸۵ درصد سرمایهها به ۹ استان صنعتی و تجاری کشور اختصاص یافته است. تمرکز منابع مالی در تعداد محدودی از استانها، ضرورت تمرکززدایی و افزایش آگاهی درباره ظرفیتهای تأمین مالی جمعی در سایر استانهای کشور را بهعنوان یکی از اولویتهای توسعه این ابزار مالی در سالهای آینده مطرح میکند.
تمرکز بازار تأمین مالی جمعی با وجود افزایش تعداد سکوها
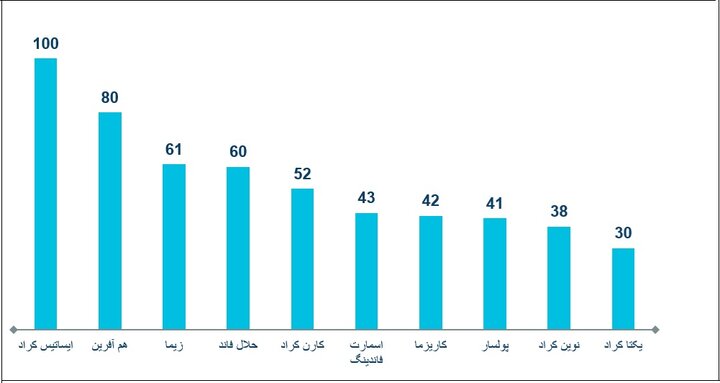
مشاور نوآوری، تأمین مالی و سرمایهگذاری با اشاره به وضعیت سکوهای تأمین مالی جمعی در سال ۱۴۰۴ اظهار کرد: در این سال، ۳۲ مجوز جدید صادر شد و تعداد سکوهای دارای مجوز رسمی به ۷۳ سکو رسید؛ این در حالی است که در حال حاضر ۸۰ سکو در حوزه تأمین مالی جمعی فعالیت میکنند. با وجود افزایش تعداد سکوهای فعال، بخش عمده بازار همچنان در اختیار بازیگران شناختهشده قرار دارد؛ بهطوریکه ۶۰ درصد از کل پروژههای تأمین مالی جمعی در سال ۱۴۰۴ از طریق ۱۰ سکو انجام شده است.
رشد سهم ضمانتنامههای بانکی در تأمین مالی جمعی به ۸۱ درصد طرحها
این مشاور نوآوری، تأمین مالی و سرمایهگذاری با اشاره به تحولات مربوط به تضامین در بازار تأمین مالی جمعی، یادآور شد: یکی از مهمترین تحولات ساختاری گزارش عملکرد سال ۱۴۰۴، رشد چشمگیر سهم ضمانتنامههای بانکی در طرحهای تأمین مالی جمعی است؛ بهطوریکه سهم این ضمانتنامهها که در سالهای نخست راهاندازی این بازار نزدیک به صفر بود، در سال ۱۴۰۴ به ۸۱ درصد کل طرحها رسید. این تحول نشان میدهد که سکوهای تأمین مالی جمعی با توجه به حساسیت فعالان بازار و با هدف کنترل ریسک نکول(احتمال عدم توانایی وامگیرنده در بازپرداخت بدهیهای خود مطابق با شرایط قرارداد)، سازوکارهای پذیرش و اعتبارسنجی طرحها را ارتقاء داده و استانداردهای سختگیرانهتری را در این زمینه به کار گرفتهاند.
بهروز تاکید کرد کرد: بررسی دادههای این بازار نشان میدهد که تأمین مالی جمعی، دیگر ابزاری آزمایشی و نوپا در بازار سرمایه ایران نیست، بلکه بهعنوان جریانی پایدار و رسمی برای تأمین نقدینگی بخش خصوصی و صنایع تولیدی جایگاه خود را تثبیت کرده است. ورود سرمایهگذاران آگاه، سهم قابلتوجه تضامین بانکی، رقابت میان سکوهای متعدد برای ارائه طرحهای باکیفیتتر و ارائه نرخهای بازدهی رقابتی در مقایسه با سپردههای بانکی، از جمله عواملی هستند که میتوانند به تقویت جایگاه تأمین مالی جمعی بهعنوان یکی از ابزارهای تأمین مالی خرد و سریع بخش تولید در اقتصاد کشور کمک کنند.
انتهای پیام