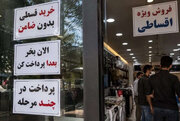

خرید اقساطی یک نوع شیوه معمول بازپرداخت قیمت کالای خریداری شده است که از گذشته نه چندان دور تا زمان حال در کشور ما رایج بوده است، روشی که مردم با آن میتوانستند موارد ضروری و حیاتی زندگی خود را مانند مسکن و وسیله حمل و نقل را اکنون بخرند و به تدریج مبلغ آن را تسویه کنند و اکنون نیز چنین شیوه ای برای اقلام ضروری وجود دارد اما اکثریت جامعه توانایی بازپرداخت اقساط یا به طورکلی پیش پرداخت آن را ندارند.
در پی شرایط ناپایدار اقتصادی، کاهش قدرت خرید خانوار و افزایش تورم؛ شیوه پرداخت اقساطی، به کالاهای کوچک تر و روزمره سرایت کرده است، بسترهای گوناگونی به صورت آنلاین شیوه خرید قسطی آسان را برای فروشنده و مشتری فراهم کردند، در ظاهر این روش برای جلوگیری از رکود بازار، ورشکسته شدن مغازه داران و افزایش قدرت خرید خریدار ایجاد شده است، اما با کمی فکر کردن به عواقب و پیامدهای طولانی مدت این روش در اقتصاد ایران به وجهه های ناپیدای(ناملموس) این وضعیت میرسیم.
اگر خرید اقساطی از سوی مصرف کننده؛ بدون کنترل و برنامه ریزی صورت گیرد، با پیامدهایی مانند مصرف گرایی، خرید هیجانی و چالش های مالی مواجه خواهیم شد و این شیوه درواقع چارهای از روی ناچاری برای تولیدکنندگان و فروشندگان جهت فروش اجناسشان است، اما باید دانست که در شرایط پرمخاطره اقتصادی با چشماندازی نامعلوم میتوان از این روش به عنوان یک راهکار موقت استفاده کرد و استفاده از آن در زمان طولانی تر، آثار آن را تشدید و مخرب تر خواهد کرد.
با فراگیر شدن و محبوبیت روش های پرداخت قسطی در بسترهای آنلاین و مجازی تصمیم گرفتیم به بررسی این سبک زندگی نوین از سه دیدگاه اقتصادی، روانشناسی و اجتماعی بپردازیم که در ابتدا در گفتوگو با دانشیار دپارتمان اقتصاد دانشگاه مفید قم به بررسی عوامل تاثیرگذار در شدت گرفتن پرداخت اقساطی توسط مردم مانند تورم، کاهش قدرت خرید خانوار و تغییر درآمد پرداختیم که این گفتوگو را باهم میخوانیم:
خرید اقساطی کالاهای روزمره؛ راهکار پایداری برای عبور از مشکلات اقتصادی نیست
حجتالاسلام والمسلمین محمدرضا یوسفی در گفتوگو با ایسنا با اشاره به نقش همزمان تورم، بیکاری و کاهش درآمد واقعی خانوارها در گسترش خرید اقساطی کالاها اظهار کرد: کاهش توان خرید مردم و رکود اقتصادی، علاوه بر مصرفکنندگان؛ فروشندگان را نیز برای ادامه فعالیتشان به استفاده از این روش وادار کرده است.
دانشیار دپارتمان اقتصاد دانشگاه مفید قم با اشاره به تغییر الگوی خرید خانوارها بیان کرد: متغیرهای کلان اقتصادی و تشدید فشارهای اقتصادی در سالهای گذشته، توانایی بخش بزرگی از جامعه برای خرید کالاهای اساسی و بادوام را کاهش داده است، از سال ۱۳۸۹ و ۱۳۹۰ با تحریمها مواجه شدیم و پس از یک دوره کوتاه، از سال ۱۳۹۷ نیز تحریمهای شدیدتری اعمال شد که در یک سال اخیر نیز شرایط جنگی بر وضعیت اقتصادی تأثیر گذاشته است.
وی ادامه داد: برآوردها و گمانهزنیها نشان میدهد جمعیت زیر خط فقر که در سال ۱۳۹۰ حدود ۱۵ درصد کل جمعیت بود، اکنون به بیش از ۵۰ درصد رسیده است که این رقم برای ساکنان شهرها ممکن است حدود ۶۰ درصد باشد و از سوی دیگر، دهکهای متوسط جامعه نیز تحت تأثیر شرایط موجود با کاهش توان اقتصادی مواجه شدهاند.
یوسفی با بیان اینکه کاهش درآمد سرانه و فقیرتر شدن جامعه، توانایی خانوارها برای خریدهای بزرگ را محدود کرده است، افزود: در گذشته ممکن بود خانوارها برای خرید مسکن یا خودرو از شیوههای اقساطی استفاده کنند، اما اکنون بخشی از مردم حتی توانایی انجام چنین خریدهایی را ندارند و در این شرایط، خرید اقساطی به کالاهای کوچکتر و اقلام روزمره نیز گسترش یافته است.
وی با اشاره به تأثیر رکود اقتصادی بر رفتار فروشندگان گفت: در شرایط رکود اقتصادی، فروشندگان نیز ناچار به عرضه اقساطی کالاها میشوند؛ زیرا اگر بخواهند صرفا نقدی کالاهای خود را بفروشند، ممکن است کالاهایشان به فروش نرسد. در یک اقتصاد پررونق، فروشندگان معمولا تمایل بیشتری به دریافت نقدی دارند، اما وقتی قدرت خرید مردم کاهش مییابد، فروش اقساطی به راهی برای ادامه فعالیت کسبوکارها تبدیل میشود.
تورم و بیکاری؛ دو عامل مؤثر در گسترش خرید اقساطی
یوسفی تصریح کرد: تورم و کاهش درآمد واقعی؛ دو عامل موثر در گسترش خرید اقساطی محسوب میشوند و مسئله اقتصاد ایران تنها به تورم محدود نمیشود؛ بیکاری نیز نقش مهمی در کاهش قدرت خرید خانوارها دارد، متاسفانه در شرایط اخیر، بخشی از مردم شغل خود را از دست دادهاند.
وی افزود: فردی که بیکار میشود، ممکن است برای یک تا سه ماه از پسانداز خود استفاده کند و هزینههایش را بپردازد، اما با طولانی شدن دوره بیکاری، توانایی خرید او بهشدت کاهش مییابد، بنابراین بیکاری در کنار تورم، فشار مضاعفی بر خانوارها وارد میکند.
یوسفی با اشاره به افزایش سطح تورم بیان کرد: باید میان افزایش محدود نرخ تورم و انتقال آن به سطوح بالاتر تفاوت قائل شد، برای مثال، اگر نرخ تورم از ۱۰ به ۱۲ درصد یا از ۲۰ به ۲۱ درصد برسد، با افزایشی محدود مواجه هستیم؛ اما هنگامی که نرخ تورم در مدت کوتاهی از حدود ۳۰ درصد به حدود ۶۰ درصد میرسد، سطح تورم بهطور محسوسی تغییر کرده و فشار بیشتری بر خانوارها وارد میشود.
وی ادامه داد: در چنین شرایطی، دستمزدها نیز معمولا به اندازه نرخ تورم افزایش نمییابند، بهویژه آنکه اقتصاد با رکود مواجه است و در نتیجه، تورم و بیکاری هر دو از عوامل کلیدی کاهش قدرت خرید مردم و گسترش خرید اقساطی به شمار میروند.
خرید اقساطی میتواند به کاهش قدرت خرید در آینده منجر شود
یوسفی گفت: باید توجه داشت که خرید اقساطی بهخودیخود نشانه وجود مشکل اقتصادی نیست، در بسیاری از کشورهای غربی نیز مردم برای خرید خانه و خودرو از تسهیلات و پرداختهای اقساطی استفاده میکنند.
وی تصریح کرد: هنگامی که اقتصاد در حال فعالیت و سرمایهگذاری است و مردم به آینده امیدوارند، امکان ادامه کار و بازپرداخت اقساط وجود دارد، اما در اقتصاد ایران، به دلیل رکود تورمی و نبود چشمانداز روشن، سرمایهگذاری با مشکل مواجه شده است که در چنین شرایطی، تعهد به پرداخت اقساط میتواند به معنای مصرف درآمد آینده خانوار باشد، بدون آنکه اطمینانی نسبت به بهبود وضعیت اقتصادی وجود داشته باشد.
یوسفی افزود: مگر آنکه رویکردهای کلی و روابط و تعاملات سیاسی دچار تغییر جدی شود، در غیر این صورت نمیتوان با اطمینان از بهبود شرایط سخن گفت، زیرا با ادامه روند افزایش نرخ ارز و تورم، فشار بر زندگی مردم بیشتر میشود و حتی ممکن است بخشی از خانوارها در پرداخت اقساط خود ناتوان شوند.
وی درباره تأثیر گسترش اعتبار و خرید اقساطی بر الگوی مصرف، تقاضای بازار و رفتار کسبوکارها گفت: بازار نیز به دلیل رکود اقتصادی در شرایط دشواری قرار دارد و فروشندگان برای حفظ فعالیت خود تلاش میکنند و در واقع، در شرایط رکود تورمی عمیق؛ مصرفکنندگان، تولیدکنندگان و فروشندگان با محدودیت مواجهاند.
یوسفی ادامه داد: فروش اقساطی در چنین شرایطی لزوما به توسعه فعالیت تولیدکنندگان منجر نمیشود؛ بلکه ممکن است آنها صرفا برای جلوگیری از ورشکستگی و ادامه فعالیت در حداقل سطح ممکن به این روش روی آورند که در نتیجه، علاوه بر فروشندگان، مصرفکنندگان نیز در چرخهای دشوار گرفتار میشوند که خروج از آن، راهکار اقتصادی سادهای ندارد.
گسترش خرید اقساطی در بلندمدت قابل تداوم نیست
عضو هیئت علمی دانشگاه مفید در پاسخ به این پرسش که تبدیل خرید اقساطی به روشی عمومی برای تأمین هزینههای روزمره چه پیامدهایی برای خانوارها و اقتصاد کلان خواهد داشت، گفت: این روند نمیتواند بهصورت عمومی و برای مدت طولانی ادامه پیدا کند و احتمالا تنها در یک دوره موقت قابل تداوم است.
وی افزود: هنگامی که نااطمینانی نسبت به آینده افزایش مییابد و چشمانداز روشنی برای فعالیت اقتصادی وجود ندارد، سرمایهگذاری کاهش پیدا میکند و فرار سرمایه نیز تشدید میشود که در چنین شرایطی، نه تولیدکننده میتواند فروش اقساطی را برای مدت طولانی ادامه دهد و نه مصرفکننده توانایی نامحدودی برای بازپرداخت اقساط دارد.
یوسفی ادامه داد: با فقیرتر شدن خانوارها، احتمال کاهش توان بازپرداخت افزایش مییابد و در این صورت، بنگاههای اقتصادی نیز به مطالبات خود دست پیدا نمیکنند و ناچار میشوند سطح فعالیتشان را کاهش دهند، بنابراین گسترش خرید اقساطی برای تأمین هزینههای روزمره نمیتواند راهکاری پایدار برای عبور از مشکلات اقتصادی باشد.
وی بیان کرد: استفاده از تسهیلات برای خرید کالاهای بزرگ و بادوام مانند مسکن، در بسیاری از کشورها روشی متداول است. برای مثال، ممکن است خریدار بخشی از قیمت خانه را پرداخت کند و باقی مبلغ را از طریق وام تأمین کند و بازپرداخت آن را طی ۲۰ سال انجام دهد، بنابراین، اصل استفاده از وام و پرداخت اقساطی بهخودیخود نشانه وجود بحران نیست؛ مسئله زمانی جدیتر میشود که این شیوه برای تأمین نیازهای روزمره و در شرایط کاهش مستمر قدرت خرید به کار گرفته شود.
یوسفی یادآور شد: ادامه این وضعیت به شرایط اقتصادی و چشمانداز آینده وابسته است، تا زمانی که نااطمینانی نسبت به آینده، رکود تورمی و کاهش قدرت خرید ادامه داشته باشد، نه مصرفکنندگان و نه فروشندگان امکان تداوم نامحدود این روند را نخواهند داشت.

با توجه به گفتوگوی بالا میتوان به این پی برد که خرید اقساطی بهخودیخود نشانه وجود مشکل اقتصادی نیست، در بسیاری از کشورهای غربی نیز مردم برای خرید خانه و خودرو از تسهیلات و پرداختهای اقساطی استفاده میکنند اما این روش راهکاری پایدار برای عبور از مشکلات اقتصادی نیست و باید به جای راهحلهای مقطعی به دنبال درمان رکود تورمی و کاهش قدرت خرید خانوار باشیم.
تداوم تورم و نااطمینانی اقتصادی، علاوه بر کاهش قدرت خرید خانوارها، سلامت روان و احساس امنیت افراد را نیز تحت تأثیر قرار میدهد، در ادامه با یک روانشناس و پژوهشگر حوزه سلامت درباره تاثیر این شیوه پرداخت در سبک زندگی و سلامت روان افراد به گفتگو پرداختیم که متن آن را در ادامه میخوانیم:
خرید اقساطی کالاهای روزمره، نشانهای از افزایش ناامنی روانی است
عاطفه عربی، روانشناس و پژوهشگر حوزه سلامت، در گفتوگو با خبرنگار ایسنا، با اشاره به پیامدهای روانی تداوم بحرانهای اقتصادی اظهار کرد: بحران اقتصادی طولانیمدت و تورم صرفاً یک بحران مالی نیست، بلکه نوعی فرسایش روانی آرام و مداوم ایجاد میکند. هنگامی که ذهن انسان برای مدت طولانی درگیر تورم، مشکلات اقتصادی بحران و جنگ باشد، سیستم عصبی فرصت کافی برای تجربه امنیت، آرامش و ترمیم پیدا نمیکند و فرد در وضعیت استرس قرار میگیرد. در چنین شرایطی، رفتارهای هیجانی و تکانشی ممکن است افزایش یابد و توانایی تصمیمگیری فرد کاهش پیدا کند.
وی افزود: وقتی بدن در وضعیت بقا قرار میگیرد، فرد بهجای برنامهریزی برای زندگی و پیشرفت، بخش زیادی از انرژی خود را صرف دوام آوردن و تأمین نیازهای اولیه میکند. این وضعیت میتواند زمینهساز افسردگی، اضطراب، خشم فروخورده، فرسودگی روانی و تعارضهای زناشویی شود و بر احساس ارزشمندی، عزتنفس، امید به آینده و امنیت افراد نیز تأثیر بگذارد.
عربی درباره گسترش خرید اقساطی کالاهای روزمره بیان کرد: برای تحلیل این پدیده باید فرهنگ، بافت اجتماعی و شرایط زمانی را در نظر گرفت؛ زیرا تغییر شیوه پرداخت لزوماً به معنای تغییر انتخابی سبک زندگی نیست و ممکن است افراد به دلیل کاهش قدرت خرید و برای حفظ منابع مالی و حداقلهای زندگی، ناچار به استفاده از این روش شده باشند.
وی ادامه داد: در گذشته خرید اقساطی بیشتر برای کالاهای بزرگ و بادوام مانند خانه، خودرو و لوازم خانگی استفاده میشد، اما اکنون این شیوه به اقلامی مانند خوراک، پوشاک و حتی کرایه تاکسی نیز رسیده است. این تغییر نشان میدهد باید به عوامل عمیقتری از یک تغییر ساده در شیوه پرداخت توجه کرد. برای مثال، ممکن است بخشی از طبقه متوسط، از جمله کارمندان و بازنشستگان، دیگر نتوانند مانند گذشته هزینههای زندگی را مدیریت کنند و برای خرید گوشت، مرغ و دیگر اقلام ضروری سفره خانوار به خرید اقساطی روی بیاورند.
عربی با بیان اینکه این رفتار گاهی راهکاری برای بقا و حفظ شأن اجتماعی است، گفت: وقتی فرد امکان پسانداز ندارد، بخش قابلتوجهی از درآمدش صرف اجاره مسکن میشود و قدرت خرید او کاهش مییابد، ممکن است برای حفظ سطح زندگی پیشین خود به خرید اقساطی متوسل شود. البته گسترش تبلیغات، فراهم بودن زیرساختهای پرداخت و فعالیت پلتفرمهای فروش اقساطی نیز استفاده از این روش را آسانتر کرده است. بنابراین، نمیتوان خرید اقساطی را ذاتاً رفتاری بیمارگونه یا نشانه قطعی مصرفگرایی دانست؛ زیرا گاهی مسئله اصلی، شرایط اقتصادی و ناتوانی افراد در تأمین نیازهای ضروری است.
پرداختهای کوچک، احساس کاذب افزایش قدرت خرید ایجاد میکند
وی درباره تأثیر روانی پرداخت اقساط اظهار کرد: هنگامی که فرد بهجای پرداخت یکجای هزینه کالا، مبلغ آن را در چند قسط میپردازد، ممکن است احساس کند توانایی خرید بیشتری دارد؛ درحالیکه این احساس لزوماً با افزایش واقعی قدرت خرید همراه نیست و در واقع، دسترسی فرد به اعتبار افزایش یافته است.
عربی افزود: وقتی فرد باید کل مبلغ یک کالا را یکجا پرداخت کند، معمولاً هزینه کامل آن را در نظر میگیرد و ممکن است برای خرید تأمل کند؛ اما وقتی مبلغ به اقساط کوچک تقسیم میشود، ذهن بیشتر بر رقم هر قسط متمرکز میشود و هزینه نهایی کمتر به چشم میآید. برای مثال، فرد ممکن است بهجای توجه به قیمت ۳۰ میلیون تومانی یک کالا، مبلغ سه میلیون تومان را در هر مرحله ببیند و خرید برایش آسانتر به نظر برسد.
وی ادامه داد: این شیوه پرداخت میتواند مانع ذهنی خرید را کاهش دهد و فرد را به خریدهای متعدد ترغیب کند. ممکن است شخص چند کالا را بهصورت اقساطی تهیه کند و تصور کند قدرت خریدش افزایش یافته است، اما در واقع تعهدات مالی متعددی برای آینده ایجاد کرده باشد. اگر درآمد فرد متناسب با این تعهدات نباشد، خریدها در ماههای بعد به منبع فشار و نگرانی تبدیل میشوند.
خرید امروز با هزینه کردن از درآمد فردا
عربی با اشاره به پیامدهای تعهد به پرداخت اقساط در آینده گفت: وقتی فرد بخشی از درآمد ماه آینده خود را برای خرید امروز متعهد میکند، ممکن است بخشی از امکان انتخاب و برنامهریزی خود در آینده را نیز محدود کرده باشد. البته باید میان افرادی که با برنامهریزی مالی و درآمد پایدار خرید اقساطی انجام میدهند و کسانی که به دلیل ناچاری اقتصادی به این روش متوسل میشوند، تفاوت قائل شد.
وی تصریح کرد: برخی کارمندان، کارگران و بازنشستگان ممکن است برای تأمین خوراک و نیازهای ضروری خانواده ناچار به خرید اقساطی باشند و نمیتوان رفتار آنها را صرفاً تکانشی دانست. در مقابل، برخی افراد، بهویژه در نسلهای جوانتر، ممکن است به دلیل پاداش فوری، مقایسه اجتماعی یا دشواری در بهتعویق انداختن خواستهها، بیشتر به خریدهای هیجانی گرایش پیدا کنند.
عربی افزود: پرداخت مبلغی کوچک در لحظه خرید میتواند به فرد احساس کنترل بر زندگی و امنیت بدهد؛ گویی هنوز توانایی خرید دارد و میتواند خواستههایش را برآورده کند. اما این آرامش ممکن است موقتی باشد و اگر خرید از روی تکانه انجام شده باشد، فرد پس از خرید احساس پشیمانی کند. این نگرانی برای افراد دارای درآمد ثابت یا محدود جدیتر است؛ زیرا ممکن است پس از چند خرید اقساطی متوجه شوند بخش زیادی از درآمد ماه آینده آنها از قبل به پرداخت بدهی اختصاص یافته است.
کاهش انعطاف مالی خانوادهها و افزایش تعارضهای خانوادگی
وی گفت: هنگامی که بخشی از درآمد آینده به پرداخت اقساط اختصاص پیدا میکند، انعطافپذیری مالی خانواده کاهش مییابد. در صورت بروز بیماری، هزینه پیشبینینشده یا شوک اقتصادی، خانواده ممکن است منابع کافی برای مواجهه با شرایط جدید نداشته باشد. همچنین بخشی از درآمدی که پیشتر صرف پسانداز، تفریح و آموزش میشد، ممکن است به پرداخت اقساط اختصاص یابد.

عربی ادامه داد: گسترش خرید اقساطی میتواند تقاضا برای کالاهایی ایجاد کند که فرد الزاماً به آنها نیاز ندارد. تبلیغات و مقایسه با دیگران ممکن است این تصور را ایجاد کند که افراد باید کالاهایی داشته باشند که برای زندگی روزمرهشان ضروری نیست. فاصله میان زندگی واقعی و زندگی مطلوبی که در ذهن افراد شکل گرفته، میتواند احساس نابرابری، اضطراب، افسردگی و خشم را تشدید کند.
وی با بیان اینکه این فشارها به روابط خانوادگی نیز منتقل میشود، اظهار کرد: ممکن است یکی از زوجین کالایی را ضروری بداند و دیگری با خرید آن موافق نباشد. گاهی نیز فرد به دلیل نگرانی از واکنش همسر یا اعضای خانواده، میزان خریدها و تعهدات مالی خود را پنهان میکند. در نتیجه، ناامنی مالی میتواند به پنهانکاری، اختلاف و تعارض در خانواده منجر شود.
تأثیر بحران اقتصادی بر امید به آینده
عربی با اشاره به تأثیر بحران اقتصادی بر تصمیمهای زندگی گفت: وقتی افراد احساس کنند با وجود کار و تلاش، امکان دستیابی به اهدافی مانند خرید خانه و خودرو را ندارند، ممکن است امیدشان به آینده کاهش پیدا کند و بهجای برنامهریزی برای اهداف بلندمدت، به خواستههای کوچکتر و در دسترستر روی بیاورند.
وی افزود: در روانشناسی از مفهومی با عنوان «اثر رژلب» برای توضیح گرایش به برخی خریدهای کوچکتر و لذتبخش در شرایط دشوار اقتصادی استفاده میشود. در این وضعیت، فرد ممکن است چون دستیابی به اهداف بزرگی مانند خانه و خودرو را دشوار میبیند، به خریدهایی روی بیاورد که در کوتاهمدت رضایت و لذت ایجاد میکنند. البته این الگو را نباید به همه افراد تعمیم داد؛ زیرا ممکن است فردی برای تأمین نیازهای ضروری خرید اقساطی انجام دهد و فرد دیگری برای کاهش اضطراب یا جبران احساس محرومیت به خرید روی بیاورد.
عربی ادامه داد: تداوم ناامنی اقتصادی و کاهش امید به آینده میتواند بر تصمیمهای مهم زندگی، از جمله ازدواج و فرزندآوری، نیز اثر بگذارد. افراد ممکن است نگران باشند که در آینده توان تأمین نیازهای خود و فرزندانشان را نخواهند داشت. این نگرانیها از طریق گفتار و رفتار والدین میتواند به کودکان و نوجوانان نیز منتقل شود.
نقش خریدهای اینترنتی در تصمیمگیریهای تکانشی
وی با اشاره به نقش پلتفرمهای فروش اینترنتی گفت: خرید اینترنتی و امکان پرداخت اقساطی با چند کلیک، فرایند خرید را آسانتر و سریعتر کرده است. در خرید حضوری ممکن است فرد فرصت بیشتری برای فکر کردن داشته باشد و حتی از تصمیم خود منصرف شود؛ اما در فضای آنلاین، دسترسی آسان و مشاهده مداوم کالاها و تخفیفها میتواند احتمال تصمیمگیری سریع را افزایش دهد.
عربی افزود: مشاهده تخفیف یا امکان پرداخت مبلغی کوچک ممکن است در فرد احساس کند فرصت مناسبی برای خرید فراهم شده است. فشار اقتصادی و احساس محرومیت نیز میتواند تحمل انتظار را کاهش دهد و فرد را به سمت تأمین فوری خواستهها سوق دهد. تکرار این چرخه ممکن است به نگرانی مزمن، اختلال خواب، کاهش تمرکز، نشخوار فکری و فرسودگی روانی منجر شود.
ضرورت اولویتبندی نیازها در خرید اقساطی
این روانشناس با تأکید بر ضرورت تفکیک خرید اقساطی سالم و ناسالم تصریح کرد: نمیتوان هر نوع خرید اقساطی را رفتاری تکانشی دانست. برخی افراد با توجه به درآمد، هزینهها و برنامهریزی مالی خود تصمیم میگیرند مبلغ یک کالا را بهجای پرداخت یکجا، در چند مرحله بپردازند و این تصمیم ممکن است از نظر مالی منطقی باشد.
وی با اشاره به راهکارهای کاهش پیامدهای منفی خرید اقساطی گفت: یکی از اقداماتی که افراد میتوانند انجام دهند، اولویتبندی نیازها و تفکیک هزینههای ضروری از غیرضروری است. بهتر است پیش از خرید، نیازهای فوری و مهم از خواستههایی که میتوان تأمین آنها را به تعویق انداخت، جدا شوند تا تصمیمگیری صرفاً بر اساس هیجان لحظهای یا کوچک بودن مبلغ هر قسط انجام نشود.
عربی تأکید کرد: در کنار توجه به رفتار فردی، نباید شرایط ساختاری اقتصاد را نادیده گرفت. کاهش قدرت خرید، تورم، ناامنی شغلی و محدود شدن افق آینده میتوانند افراد را به سمت سازگاریهای اجباری سوق دهند. ازاینرو، خرید اقساطی را نمیتوان بهطور مطلق رفتاری منفی دانست؛ بلکه باید بررسی کرد این خرید برای تأمین چه نیازی انجام میشود، چه میزان از درآمد آینده را متعهد میکند و چه پیامدهایی برای امنیت مالی و روانی فرد و خانواده دارد. هنگامی که چند نوع ناامنی اقتصادی، شغلی و اجتماعی بهطور همزمان وجود داشته باشد، ظرفیت روانی افراد برای تصمیمگیری کاهش مییابد و میل به تجربه لذت فوری ممکن است افزایش پیدا کند؛ اما این رضایت کوتاهمدت نباید ما را از هزینهها و تعهدات بلندمدت غافل کند.

ناظر به گفتوگوی بالا، گسترش خرید اقساطی از کالاهای بزرگ و بادوام به اقلام ضروری و روزمره را نمیتوان صرفا نشانه مصرفگرایی یا تغییر سبک زندگی دانست؛ چراکه در بسیاری از موارد، افراد برای حفظ حداقلهای زندگی و سازگاری با کاهش قدرت خرید به این شیوه روی میآورند. با این حال، شاید پرداختهای کوچک و مکرر بتواند هزینه واقعی خرید را از نظر روانی کمرنگ کند، اما با ایجاد تعهد مالی برای آینده، اضطراب و ناامنی اقتصادی را افزایش میدهد.
قسطیشدن در کوتاهمدت مسکنی برای حفظ تقاضا و کاهش فشار تورمی است، اما اگر به الگویی برای تأمین نیازهای روزمره تبدیل شود، با افزایش وابستگی اعتباری و تضعیف ریسکپذیری و مطالبهگری جمعی، پیامدهای اجتماعیاش از اقتصاد فراتر میرود و نیازمند مطالعه جدی خواهد بود، در این بخش با مدیرگروه مطالعات فرهنگی و اجتماعی پژوهشگاه علوم و فرهنگ اسلامی درباره پیامدهای اجتماعی شیوه پرداخت اقساطی بر جامعه به گفتوگو پرداختیم که متن آن را در ادامه میخوانیم:
گسترش شیوه پرداخت قسطی در جامعه میتواند به فرورفتگی اجتماعی و تضعیف افق آینده منجر شود
سید محمد کاظمی قهفرخی با اشاره به قسطیشدن اقتصاد ایران در شرایط کنونی اظهار کرد: این روند از خرید کالاهای بزرگ و بادوام آغاز شده و اکنون به نیازهای خرد و روزمره نیز رسیده است و پرسش اصلی این است که این تحول چه پیامدهای اقتصادی و اجتماعیای به همراه دارد.
مدیرگروه مطالعات فرهنگی و اجتماعی پژوهشگاه علوم و فرهنگ اسلامی با بیان اینکه تورم و تحریم قدرت خرید جامعه را کاهش داده و تقاضا را بهشدت تحت فشار قرار داده است، افزود: بازار برای مواجهه با این وضعیت، سازوکاری ایجاد کرده تا ضمن حفظ درآمد خود، مصرف و گردش کالا نیز ادامه پیدا کند و به بیان دیگر، وقتی درآمد مردم با تورم همپای افزایش قیمتها رشد نمیکند، فروش اقساطی بهتدریج جای خرید نقدی را میگیرد تا تقاضا حفظ شود و درآمدزایی بنگاهها ادامه یابد که در این مرحله، مسئله در ظاهر بیشتر جنبه اقتصادی دارد.
کاظمی قهفرخی یکی از پیامدهای این روند را افزایش سهم بازیگران بازار در روابط اعتباری و گردش سرمایه دانست و گفت: پیش از این، بخش مهمی از این حوزه در اختیار بانکها و نهادهای دولتی بود، اما اکنون شرکتها با فروش اعتباری، مشتریان را به بازپرداختهای آینده متعهد میکنند و از جریان نقدی و مطالبات حاصل برای توسعه فعالیت خود بهره میبرند و به این ترتیب، بازار میتواند به رقیبی قدرتمندتر برای نهادهای سنتی تأمین مالی تبدیل شود.
وی ادامه داد: از نگاه فردی، خرید امروز ممکن است در برابر تورم آینده بهصرفه به نظر برسد و فرد ترجیح میدهد کالا را اکنون بخرد تا چند ماه بعد با قیمت بالاتری مواجه نشود که در نتیجه، منفعتی مشترک میان فروشنده و خریدار شکل میگیرد؛ فروشنده فروش خود را حفظ میکند و خریدار نیز میکوشد پیش از افزایش بیشتر قیمتها، کالای موردنیاز خود را تهیه کند.
کاظمی قهفرخی تصریح کرد: ممکن است برخی شرکتها در ابتدا با سود اندک یا حتی بدون سود، مصرفکننده را به زندگی اعتباری عادت دهند و سپس شرایط اعتبار، کارمزد یا تضمینها را تغییر دهند و برخی طرحها نیز از همین حالا هزینهای بیش از قیمت نقدی بر خریدار تحمیل میکنند، حتی اگر این هزینه در مقایسه با تورم قابلقبول به نظر برسد، عادیشدن بدهی میتواند وابستگی تازهای ایجاد کند.
تغییر رابطه اقتصادی افراد با نهادها، پول و کالاها
وی با اشاره به تغییر رابطه اقتصادی شهروندان با نهادها افزود: پیشتر بخشی از مسائل اعتباری در قالب مطالبات عمومی از دولت و نظام بانکی مطرح میشد، اما اکنون بخش فزایندهای از آن در قراردادهای خصوصی میان افراد و شرکتها شکل میگیرد. بدهیها خرد و پراکنده میشوند و هر فرد باید شخصا پاسخگوی تعهدات خود باشد.
کاظمی قهفرخی ادامه داد: در چنین وضعیتی، طرح جمعی مشکلات دشوارتر میشود؛ زیرا بدهی به یک پلتفرم یا شرکت ممکن است نه بهعنوان مسئلهای عمومی، بلکه بهعنوان انتخاب و مسئولیت شخصی فرد تلقی شود و به این ترتیب، بخشی از مسائل دارای آثار اجتماعی به قلمرو حقوق خصوصی و تجاری منتقل میشوند.
وی با اشاره به دگرگونی رابطه افراد با پول و کالا بیان کرد: در الگوی پیشین، فرد برای خرید یک کالا کار میکرد، پسانداز میکرد و برای رسیدن به آن برنامهریزی میکرد که در این شرایط، خرید حاصل تلاشی بود که پیشتر انجام شده بود؛ اما در الگوی اعتباری، فرد کالا را اکنون دریافت میکند و تلاش برای پرداخت هزینه آن را به آینده موکول میسازد.
کاظمی قهفرخی افزود: در لحظه خرید، احساس دستیابی به کالا ممکن است رضایتی زودگذر ایجاد کند، در حالی که مسئله اقتصادی خرید تازه پس از دریافت کالا آغاز میشود که این تغییر میتواند نوعی بیگانگی نسبت به پول، کار و حتی خود کالا به وجود آورد.
پیامد چرخه پرداخت قسطی به مطالبه عمومی منجر نمیشود
وی با بیان اینکه در این روند، فرد بخشی از آینده خود را برای حفظ کیفیت زندگی و استاندارد مصرفی پیشین پیشفروش میکند، گفت: برای طبقات متوسط، این روند ممکن است به معنای تلاش برای حفظ سطح زندگی گذشته باشد؛ اما برای گروههای کمدرآمد، حتی تأمین نیازهای عادی و روزمره نیز به اعتبار وابسته میشود.
کاظمی قهفرخی برای توصیف پیامدهای اجتماعی این وضعیت، اصطلاح «فرورفتگی» را بهجای «فروپاشی» مناسبتر دانست و ادامه داد: فرد لزوما با یک بحران ناگهانی و آشکار مواجه نمیشود، بلکه بهتدریج در چرخهای از بدهیهای خرد، محاسبههای مداوم و عقبافتادن اهداف زندگی فرو میرود که هرچه این چرخه عمیقتر شود، افق امید و امکان رسیدن به آرزوها دورتر به نظر میرسد.

وی تصریح کرد: سرخوردگی ناشی از این وضعیت نیز بهآسانی به مطالبهای عمومی تبدیل نمیشود؛ زیرا فرد ممکن است بدهی را حاصل تصمیم شخصی خود بداند و از بیان آن احساس شرمندگی کند که در نتیجه، مسئلهای که میتواند ریشهها و پیامدهای اجتماعی داشته باشد، در سطح تجربهای فردی باقی میماند.
کاظمی قهفرخی این فشار را نوعی «سرکوب محاسباتی» توصیف کرد و گفت: فرد پیوسته محاسبه میکند که کدام برنامه را حذف کند، کدام خرید را به تعویق بیندازد و چگونه اعتبار خود را حفظ کند و مسئله فقط کاهش قدرت خرید نیست، بلکه احساس توانایی حل مسئله نیز آسیب میبیند.
فشار تعهد مالی در بلندمدت؛ بر عزت نفس تاثیر میگذارد
وی با بیان اینکه این فشار میتواند بر عزتنفس سرپرستان خانوار، اعم از زنان و مردان تأثیر بگذارد، افزود: فرد بهجای آنکه احساس کند مشکلی را حل کرده است، مدام بدهیها و تعهدات را از زمانی به زمان دیگر منتقل میکند که در نتیجه، امکان برنامهریزی برای رشد فردی، سفر، آموزش یا سرمایهگذاری شخصی محدودتر میشود.
کاظمی قهفرخی با اشاره به تغییر رابطه شرکتها با مصرفکنندگان بیان کرد: در خرید نقدی، مشتری هزینه را پرداخت میکند و معامله به پایان میرسد، اما در خرید اعتباری، رابطه تا پایان اقساط ادامه پیدا میکند و پیامهای یادآوری، محدودیتهای احتمالی خدمات و الزام به حفظ اعتبار، شرکت را در جزئیترین تصمیمهای مالی فرد حاضر میکند.
وی ادامه داد: در این وضعیت، مصرفکننده فقط خریدار نیست، بلکه بدهکاری است که برای ایفای تعهدات خود باید همچنان کار کند و درآمد به دست آورد که از این منظر، بخشی از قدرت چانهزنی از مصرفکننده به ارائهدهنده اعتبار منتقل میشود، همچنین یکی دیگر از نگرانیهای مرتبط با گسترش فروش اعتباری، احتمال تغییر اولویت بنگاهها است.
کاظمی قهفرخی اضافه کرد: در برخی بازارها ممکن است انگیزه شرکتها از ارتقای کیفیت تولید به توسعه سازوکارهای اعتباردهی و جذب مشتری بدهکار منتقل شود و وقتی فروش از طریق تسهیلات اعتباری تقویت میشود، برخی شرکتها ممکن است بهجای سرمایهگذاری در نوآوری، بر گسترش بازار اعتبار و تکرار خرید تکیه کنند، البته این پیامد قطعی نیست و به ساختار رقابت، هزینه تأمین مالی و رفتار تولیدکنندگان بستگی دارد، اما خطر آن باید بررسی شود.
وی با اشاره به تأثیر تعهدات مالی بر ظرفیت افراد برای پذیرش ریسک و استفاده از فرصتهای جدید بیان کرد: جامعهای که بخش زیادی از درآمد آینده خود را از پیش متعهد کرده است، ظرفیت کمتری برای ریسکپذیری، نوآوری و تغییر مسیر دارد و افراد برای حفظ بقا و پرداخت اقساط ممکن است از فرصتهای تازه شغلی یا اقتصادی صرفنظر کنند.
کاظمی قهفرخی یادآور شد: قسطیشدن اقتصاد ایران در کوتاهمدت میتواند راهی برای حفظ تقاضا و کاهش فشار خرید در شرایط تورمی باشد، اما اگر به الگوی مسلط تأمین نیازهای روزمره تبدیل شود، پیامدهای آن از اقتصاد فراتر خواهد رفت. موضوعاتی از جمله افزایش وابستگی اعتباری، خصوصیشدن تجربه بدهی، فرسایش قدرت برنامهریزی خانواده، کاهش احساس کامیابی و محدودشدن افق آینده باید بهصورت جدی مطالعه شوند و پرسش اصلی این است که آیا اعتبار مصرفی صرفا ابزاری برای عبور از بحران قدرت خرید باقی میماند یا به سازوکاری برای بازآرایی رابطه بازار، دولت و جامعه تبدیل خواهد شد؟
ضرورت اولویتبندی نیازها و سنجش توان بازپرداخت در خرید اقساطی
بنابر گفتوگوهایی که داشتیم میتوان دریافت که خرید قسطی روشی مطلوب برای خرید کالاهای اساسی و بزرگ مانند مسکن، لوازم منزل و حتی خودرو محسوب میشود اما گسترش این روش در واحدهای اقتصادی کوچکتر مانند اقلام مصرفی ماهانه نشان دهنده شرایط اقتصادی غیرقابل پیش بینی است و طی کردن این مسیر به مدت طولانی برای جامعه و خانوارها اثرات مخربی خواهد داشت.
شرایط ناپایدار اقتصادی و افزایش تورم مردم را ناچارا به سوی خرید اقساطی هدایت کرده است، اما باید توجه داشت که پیامدهای پرداخت قسطی برای کالاهای کوچک و روزمره در مدت طولانی نه تنها در بخش اقتصادی، بلکه تبعات آن در حوزه های روانی و اجتماعی نیز جامعه را درگیر خواهد کرد، بنابراین مسئله اصلی، نه نفی مطلق خرید اقساطی، بلکه توجه به شرایطی است که افراد را به استفاده از آن سوق میدهد. در سطح فردی، اولویتبندی نیازها و سنجش توان بازپرداخت ضروری است، اما در سطح کلان نیز بدون بهبود قدرت خرید، کاهش نااطمینانی اقتصادی و فراهمشدن چشماندازی روشن برای آینده، نمیتوان انتظار داشت که این شیوه راهحلی پایدار برای مشکلات معیشتی باشد.
انتهای پیام