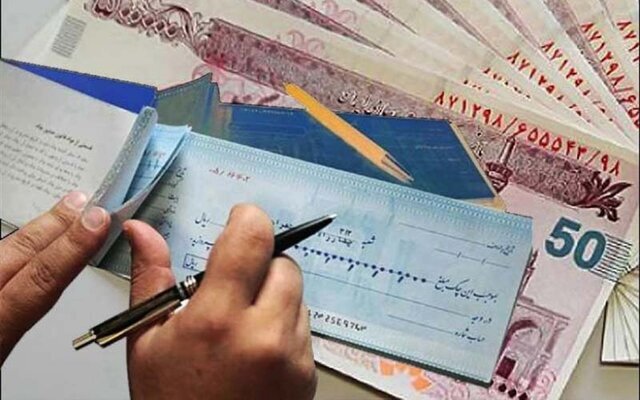
سید امیررسول معینزادهمیرحسینی در گفتوگو با ایسنا ضمن اشاره به ماهیت حقوقی چک گفت: چک، سندی تجاری است که به موجب آن، صادرکننده به بانک دستور میدهد در موعد مقرر، مبلغ معینی را از حساب جاری وی به دارنده پرداخت نماید.
وی افزود: تجاری بودن چک امتیازات قانونی ویژهای برای آن ایجاد کرده که یکی از مهمترین آنها قابلیت انتقال نامحدود از طریق «ظهرنویسی» است.
وی با توضیح مفهوم مسئولیت تضامنی امضاکنندگان چک بیان کرد: دارنده نهایی میتواند با مراجعه به هر یک از ایادی قبلی که پشت چک را امضا کردهاند یا خود صادرکننده، تمام وجه چک را مطالبه کند و در این زمینه هیچ محدودیتی وجود ندارد.
میرحسینی ادامه داد: البته چنانچه هر یک از ظهرنویسها وجه چک را بپردازد، حق رجوع به ایادی ماقبل خود یا صادرکننده اصلی را دارد، زیرا بار مالی نهایی چک بر عهده صادرکننده است. علاوه بر این، در فرضی که چک توسط وکیل یا نماینده صاحب حساب صادر شود، نماینده و صاحب حساب بهصورت متضامن در برابر دارنده مسئول پرداخت وجه خواهند بود.
وی با اشاره به وصف تجریدی اسناد تجاری اظهار کرد: مسئولان و امضاکنندگان چک در مقابل دارنده نهایی نمیتوانند به اختلافات ناشی از روابط حقوقی منشأ و قرارداد پایه استناد کنند؛ بنابراین حتی اگر معامله بنیادین میان ایادی سابق به هر دلیلی فسخ، باطل یا منحل شود، این امر مانع از تکلیف امضاکنندگان به پرداخت وجه چک در برابر دارنده با حسن نیت نخواهد بود و همگی مکلف به پرداخت وجه سند هستند.
عضو بنیاد ملی نخبگان درباره شیوههای پیگیری چکهای بلامحل گفت: پس از مراجعه به بانک و دریافت گواهینامه عدم پرداخت، سه مسیر حقوقی برای وصول طلب پیشبینی شده است.
وی افزود: نخستین مسیر، رجوع به دایره اجرای ثبت اسناد و املاک است که در آن دارنده با در دست داشتن اصل چک و گواهی عدم پرداخت، بدون نیاز به طرح دعوا در دادگاه، صدور اجراییه و توقیف اموال صادرکننده را تقاضا میکند.
میرحسینی ادامه داد: مسیر دوم، تقاضای صدور اجراییه مستقیم از دادگاه است که در اصلاحات اخیر قانون صدور چک پیشبینی شده و به موجب آن دارنده بدون نیاز به ورود ماهوی قاضی و تشکیل جلسات دادرسی طولانی، مستقیماً اجراییه قضایی دریافت کرده و عملیات توقیف و مزایده اموال بدهکار را آغاز مینماید.
وی ادامه داد: مسیر دیگر نیز تقدیم دادخواست حقوقی مطالبه وجه چک است که پس از طی تشریفات رسیدگی در مراحل بدوی و تجدیدنظر و قطعیت دادنامه، به مرحله صدور اجراییه و وصول رسمی میرسد.
این پژوهشگر حقوق خصوصی به شرایط مطالبه خسارت تأخیر تأدیه اشاره کرد و افزود: بر خلاف سایر مطالبات مالی که مشمول شرایط سختگیرانه ماده ۵۲۲ قانون آیین دادرسی مدنی نظیر اثبات تمکن مدیون، امتناع وی و مطالبه رسمی طلبکار است، در چک به دلیل جایگاه ویژه تجاری آن، خسارت تأخیر تأدیه از تاریخ مندرج در متن چک محاسبه میشود.
وی افزود: بر همین اساس، حتی اگر دارنده ماهها پس از سررسید اقدام به دریافت گواهی عدم پرداخت یا طرح دعوا کند، هیچ آسیبی به حق قانونی وی در دریافت خسارت تأخیر از مبدأ تاریخ چک وارد نخواهد شد.
معینزاده میرحسینی پیرامون مسئولیت کیفری صادرکننده یادآور شد: چنانچه تاریخ صدور و سررسید پرداخت چک همزمان و روزآمد باشد و حساب صادرکننده فاقد موجودی کافی باشد، جرم صدور چک بلامحل محقق شده و در کنار الزامات حقوقی، مجازات کیفری نیز در انتظار صادرکننده خواهد بود.
عضو بنیاد ملی نخبگان با هشدار به فعالان اقتصادی و عموم مردم تأکید کرد: در نظام چکهای صیادی، ثبت سیستمی چک توسط صادرکننده و تأیید انتقال آن از سوی دارنده در سامانه صیاد الزامی است.
وی بیان کرد: اشخاص نباید هرگز به تحویل گرفتن لاشه فیزیکی چک اکتفا کنند؛ چراکه چکی که در سامانه به ثبت نرسیده باشد، هیچگونه امتیاز سند تجاری ندارد، از سوی محاکم قابل الزام به ثبت نیست و عملاً مانند یک تکه کاغذ عادی بدون اثر تلقی میشود.
انتهای پیام