
به گزارش ایسنا، بانک مرکزی با صدور بخشنامهای به شبکه بانکی، هرگونه ارائه خدمات خرید و فروش برخط طلا توسط موسسات اعتباری را، چه به صورت مستقیم و چه از طریق مشارکت و واحدهای دیجیتال، ممنوع اعلام کرد و نسبت به برخورد نظارتی و انتظامی با بانکهای متخلف و مدیران ذیربط هشدار داد.
این بخشنامه در شرایطی صادر شده است که گسترش معاملات آنلاین طلا و مشارکت برخی بانکها در تسهیل این معاملات، موضوع نظارت بر فعالیت پلتفرمهای خرید و فروش طلا و ارتباط آنها با شبکه بانکی را به یکی از مسائل مورد توجه سیاستگذار پولی تبدیل کرده است.
بر اساس اعلام بانک مرکزی، اقدام برخی مؤسسات اعتباری در فراهم کردن شرایط خرید و فروش برخط طلا میان آحاد جامعه، مغایر با اهداف و سیاستهای این بانک است و در مواردی میتواند اجرای سیاستهای کنترلی و نظارتی را با اختلال مواجه کند.
بانک مرکزی در تشریح دلایل این تصمیم اعلام کرده است که ماهیت معاملات برخط طلا، به دلیل امکان تبدیل سریع وجوه ریالی به داراییهای دارای قابلیت حفظ ارزش، میتواند زمینه بالقوهای برای لایهگذاری و پنهانسازی منشا وجوه فراهم کند؛ به ویژه زمانی که تراکنشها به صورت متعدد، خرد و در بازههای زمانی کوتاه انجام شوند.
همچنین به اعتقاد این بانک، پایین بودن حداقل مبلغ خرید طلا و امکان انجام معاملات متعدد و آنلاین، ریسک تراکنشهای خرد ساختاریافته با هدف دور زدن کنترلهای مبارزه با پولشویی و کاهش حساسیت سامانههای نظارتی را افزایش میدهد.
بر همین اساس، بانک مرکزی تأکید کرده است که ارائه هرگونه خدمات خرید و فروش برخط طلا از سوی مؤسسات اعتباری، به هر شکل و از هر مسیری، مطلقاً ممنوع است و در صورت تداوم این فعالیتها، اقدامات نظارتی و انتظامی مطابق قوانین و مقررات علیه مؤسسه اعتباری و مدیران مرتبط در دستور کار قرار خواهد گرفت.
این موضوع طی بخشنامه شماره ۱۷۵۶۷۱ مورخ ۱۳ مهرماه به شبکه بانکی ابلاغ شده است. هم زمان، گزارشهایی نیز درباره غیرفعال شدن امکان خرید طلا در برخی اپلیکیشنهای بانکی، از جمله بلوبانک سامان، منتشر شده است.
ممنوعیت معاملات طلا؛ راهکار موقت یا اصلاح مسیر منابع بانکی؟
با وجود تأکید بانک مرکزی بر ضرورت کنترل ریسکهای معاملات برخط طلا، این پرسش مطرح است که آیا ممنوعیت فعالیت بانکها در این حوزه میتواند به تنهایی مانع حرکت منابع به سمت بازارهای غیرمولد شود یا اینکه اصلاح ساختارهای اقتصادی و افزایش جذابیت سرمایهگذاری در بخش تولید، راهکار اساسیتری برای حل این مسئله است؟
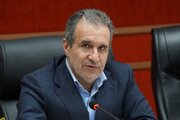
در این زمینه حسین محمودی اصل - کارشناس اقتصادی - در گفتوگو با ایسنا، با تأکید بر ضرورت نظارت بر عملکرد بانکها گفت: ممنوعیت ورود شبکه بانکی به معاملات طلا و نقره بهتنهایی نمیتواند مشکلات موجود را برطرف کند و تا زمانی که حاشیه سود تولید بهبود نیابد، منابع همچنان به سمت بازارهای دلالی و سوداگری حرکت خواهند کرد.
محمودی اصل درباره بخشنامه بانک مرکزی مبنی بر ممنوعیت فعالیت شبکه بانکی در حوزه معاملات طلا و نقره اظهار کرد: ابعاد این مسئله به درستی مشخص نشده است. اساساً باید پرسید بانکها با چه هدفی طلا خریداری میکردند و بانک مرکزی در این زمینه چه نظارتی داشته است؟ آیا هدف از خرید طلا، تقویت ذخایر بوده یا این اقدام نوعی بنگاهداری محسوب میشده است؟ وظیفه بانکها بنگاهداری یا ورود به معاملات طلا نیست، بلکه بانکها باید به چرخه تولید کمک کنند و وظایف اصلی خود در حوزه بانکداری را انجام دهند.
این کارشناس اقتصادی با انتقاد از برخی سیاستهای اقتصادی کشور گفت: ما با رفتارهای سلیقهای و عجیبوغریب مواجه هستیم. فرزین هشتونیم میلیارد دلار طلا وارد کشور کرد، در حالی که در تأمین مواد اولیه تولید و دارو با مشکل مواجه بودیم.
محمودی اصل ادامه داد: به نظر میرسد نظارت مناسبی بر عملکرد بانکها صورت نمیگیرد؛ چراکه نظام بانکی از نفوذ برخوردار است و بخشهایی از آن از سوی گروههای مختلف حمایت میشوند. بخشی از بانکها دولتی و بخشی دیگر شبهدولتی هستند.
وی با بیان اینکه سیاستگذاریها همچنان در مسیر درستی قرار نگرفتهاند، تصریح کرد: مسئله اصلی، کنترل تقاضاست. زمانی که تولید از حاشیه سود مناسبی برخوردار نباشد، منابع به سمت بازارهای دلالی و سوداگری، از جمله طلا، ارز و خودرو، حرکت میکنند.
این کارشناس اقتصادی با اشاره به آثار محدودکننده بخشنامه بانک مرکزی اظهار کرد: چنین اقداماتی میتوانند آثار موقتی داشته باشند، اما مسئله اصلی این است که چرا باید با صدور بخشنامه به بانکها گفته شود طلا نخرند؟ همچنین چرا باید به مردم توصیه شود که طلا نخرند؟ باید شرایطی فراهم شود که منابع بهصورت طبیعی به سمت فعالیتهای مولد اقتصادی هدایت شوند.
محمودی اصل با تاکید بر ضرورت تغییر مسیر سرمایهگذاری بانکها گفت: باید بستری فراهم شود که بانکها بهجای ورود به بازارهای دلالی، در بازار سهام سرمایهگذاری کنند؛ البته بهگونهای که سهم آنها در شرکتها کمتر از ۱۰ درصد باشد تا وارد بنگاهداری نشوند.
وی در پایان عنوان کرد: بانکها باید منابع خود را در مسیر سرمایهگذاری و خرید سهام به کار بگیرند و بهجای ورود به بازارهای دلالی و سوداگری، در جهت حمایت از تولید و فعالیتهای مولد اقتصادی حرکت کنند.
انتهای پیام