
این روزها خرید برخی کالاها برای خانوادهها به تصمیمی دشوار تبدیل شده است. افزایش هزینههای زندگی باعث شده است بسیاری از مردم پیش از خرید، قیمت چند فروشگاه را بررسی کنند، از خرید بعضی کالاها صرف نظر کنند یا تهیه آنها را به زمان دیگری موکول کنند. در چنین شرایطی، فروشندگان هم با مشتریانی روبهرو هستند که گاهی به کالا نیاز دارند، اما توان پرداخت یک جای بهای آن را ندارند.
یکی از روشهایی که برای پاسخ به این شرایط مطرح شده، خرید اعتباری یا همان «الان بخر، بعداً پرداخت کن» است؛ شیوهای که به مشتری اجازه میدهد کالا را دریافت کند و هزینه آن را در چند قسط بپردازد. در برخی طرحها، شرکت ارائه دهنده خدمات مبلغ خرید را طبق قرارداد به فروشنده پرداخت میکند و دریافت اقساط را برعهده میگیرد.
در نگاه نخست، این روش میتواند به نفع هر دو طرف باشد؛ مشتری بدون پرداخت یکجای مبلغ، کالای مورد نیازش را تهیه میکند و فروشنده نیز فرصت بیشتری برای جذب مشتری دارد. با این حال، بررسی دلایل استقبال محدود برخی کسبه نشان میدهد که در بازار، همه چیز به فراهم شدن امکان خرید قسطی ختم نمیشود و هزینههای این خدمات و شرایط همکاری نیز اهمیت زیادی دارد.
خرید قسطی؛ کمک به خانوادهها یا دردسر تازه؟
برای بعضی خانوادهها، امکان پرداخت مرحلهای هزینهها میتواند راهگشا باشد؛ به ویژه زمانی که خرید یک کالا ضروری است و به تعویق انداختن آن امکانپذیر نیست.
مهدی رضایی، یکی از شهروندان، درباره خرید اعتباری به ایسنا گفت: گاهی برای خرید یک وسیله ضروری پول کافی در اختیار نداریم و باید چند ماه پسانداز کنیم. اگر بتوانیم کالا را قسطی بخریم و هزینه اضافی زیادی هم پرداخت نکنیم، کارمان راحتتر میشود.
از نگاه این شهروند، خرید قسطی زمانی کاربرد دارد که شرایط بازپرداخت روشن باشد و مبلغ اقساط با درآمد خانواده تناسب داشته باشد. در غیر این صورت، ممکن است پرداخت هزینههای ماهانه دشوارتر شود.
زهرا احمدی یکی از فرهنگیان بازنشسته معتقد است؛ خرید اعتباری همیشه به معنای آسانتر شدن زندگی نیست.
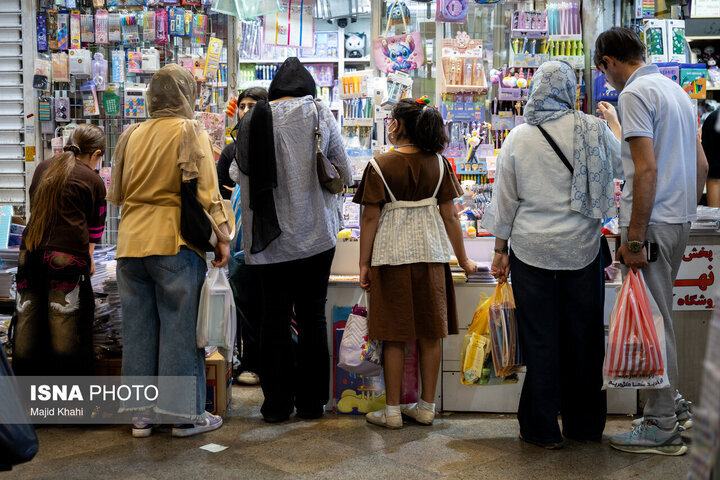
وی بیان کرد: وقتی امکان خرید قسطی فراهم باشد، ممکن است آدم کالایی بخرد که فعلاً به آن نیاز ندارد. بعد هم باید چند ماه قسط بدهد. به نظرم قبل از خرید باید حساب کنیم که واقعاً توان پرداختش را داریم یا نه.
این وضعیت نشان میدهد که خرید اعتباری برای مشتریان هم مزایا و محدودیتهایی دارد. اگر این امکان برای تأمین نیازهای ضروری و با توجه به توان مالی خانواده استفاده شود، میتواند به مدیریت هزینهها کمک کند؛ اما خریدهای غیرضروری و انباشته شدن اقساط ممکن است فشار مالی بیشتری به خانوار تحمیل کند.
از سوی دیگر، همه مشتریان با این شیوه پرداخت آشنا نیستند. برخی ممکن است از شرایط استفاده، میزان اعتبار یا هزینههای احتمالی اطلاع کافی نداشته باشند؛ بنابراین، آگاهیبخشی درباره نحوه کار این خدمات، به اندازه فراهم کردن امکان استفاده از آن اهمیت دارد.
فروشندگان از چه چیزی نگراناند؟
در سوی دیگر بازار، فروشندگانی قرار دارند که باید تصمیم بگیرند آیا همکاری با شرکتهای ارائه دهنده خدمات اعتباری برایشان صرفه اقتصادی دارد یا خیر.
یکی از فروشندگان تلفن همراه گفت: یکی از مهمترین نگرانیهای ما در این زمینه، کارمزد است. در بعضی اصناف، حاشیه سود چندان بالا نیست و پرداخت هزینه اضافی برای فروش اعتباری میتواند سود نهایی معامله را کاهش دهد.
علی اکبری اظهار کرد: در فروش بعضی گوشیها سود زیادی نداریم. اگر قرار باشد برای فروش قسطی هم کارمزد بدهیم، باید ببینیم در نهایت چه چیزی برایمان باقی میماند. اگر هزینه خدمات بالا باشد، ممکن است فروش نقدی برایمان بهتر تمام شود.
وی خاطرنشان کرد: این نگرانی در صنفهایی که کالاهای گران قیمت عرضه میکنند، اهمیت بیشتری پیدا میکند. فروشنده باید علاوه بر سود معامله، هزینه تأمین کالا، اجاره مغازه و سایر مخارج را نیز در نظر بگیرد. بدون شک در چنین شرایطی، افزایش تعداد مشتریان به تنهایی نمیتواند تضمینکننده سودآوری باشد.
البته اگر خرید اعتباری بتواند مشتریانی را جذب کند که در غیر این صورت خریدی انجام نمیدادند، ممکن است پرداخت کارمزد نیز برای فروشگاه توجیه داشته باشد. مسئله این است که فروشنده باید بتواند هزینه و فایده این روش را با توجه به شرایط واقعی کسبوکار خود محاسبه کند.
هزینه و زمان تسویه حساب، از موانع پذیرش خرید قسطی دیجیتال
موضوع دیگری که میتواند در تصمیم فروشندگان تأثیرگذار باشد، زمان دریافت وجه معامله است. فروشگاهها برای خرید مجدد کالا و پرداخت هزینههای جاری به نقدینگی نیاز دارند و نمیتوانند بدون اطلاع از زمان تسویه، درباره همکاری با یک شرکت اعتباری تصمیم بگیرند.
حسین محمدی، یکی از فروشندگان بازار، با اشاره به نگرانی کسبه درباره گسترش خرید قسطی دیجیتال گفت: زمان تسویه حساب و میزان کارمزد شرکتهای ارائه دهنده خدمات اعتباری، از عوامل مهم در تصمیم فروشندگان برای استفاده از این شیوه پرداخت است.
وی اظهار کرد: فروشندگان برای تأمین کالاهای جدید و پرداخت هزینههایی مانند اجاره مغازه، به نقدینگی حاصل از فروش روزانه نیاز دارند؛ بنابراین، اگر زمان تسویه حساب مشخص نباشد یا هزینه همکاری با شرکتهای اعتباری بالا باشد، فروش قسطی میتواند مشکلاتی برای کسبوکارها ایجاد کند.
محمدی افزود: در برخی مدلهای خرید اعتباری، شرکت ارائه دهنده خدمات پس از کسر کارمزد، مبلغ معامله را طبق قرارداد به فروشنده پرداخت میکند و دریافت اقساط از مشتری را برعهده میگیرد. این سازوکار میتواند بخشی از نگرانی فروشندگان درباره وصول مطالبات را کاهش دهد، اما شرایط همکاری و نحوه تسویه همچنان اهمیت زیادی دارد.
وی ادامه داد: فروشندگان پیش از پذیرش این شیوه پرداخت باید از زمان دقیق واریز وجه، میزان کارمزد و هزینههای احتمالی آگاه باشند و بدانند در صورت لغو خرید یا بروز اختلاف میان طرفین، مسئولیت هر یک چگونه تعیین میشود.
این فروشنده بازار خاطرنشان کرد: در شرایطی که برخی اصناف با حاشیه سود محدود فعالیت میکنند، حتی هزینههای نسبتاً کم نیز میتواند بر سود نهایی فروش تأثیر بگذارد؛ ازاینرو، خرید قسطی دیجیتال زمانی مورد استقبال بیشتر کسبه قرار میگیرد که ضمن کمک به جذب مشتری، از نظر اقتصادی نیز برای فروشندگان مقرون به صرفه باشد.
حساب دفتری هنوز برای بعضی کسبه قابل اعتمادتر است
خرید قسطی در بازارهای سنتی پدیده تازهای نیست. برخی کسبه سالهاست به مشتریان قدیمی خود اجازه میدهند مبلغ خرید را در موعد دیگری پرداخت کنند. این شیوه که در بسیاری از بازارها به حساب دفتری معروف است، بیشتر بر شناخت مشتری و اعتماد متقابل تکیه دارد.
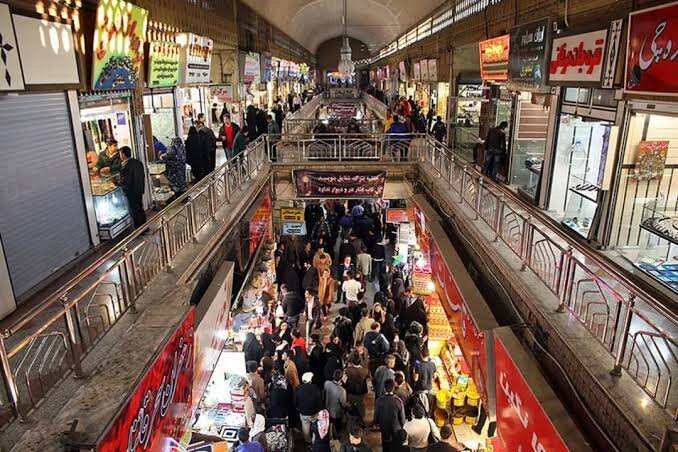
رضا کریمی، یکی از کسبه نسبتاً قدیمی بازار، با اشاره به تفاوت فروش قسطی سنتی با خرید اعتباری دیجیتال گفت: شناخت مشتری و اعتماد متقابل، از مهمترین دلایل ادامه استفاده برخی فروشندگان از روش حساب دفتری است.
وی اظهار کرد: وقتی مشتری را میشناسیم، معمولاً از سابقه خرید او و زمان تسویهحسابش اطلاع داریم؛ اما در روشهای جدید باید با شرکت ارائه دهنده خدمات اعتباری قرارداد ببندیم و شرایط آن را بپذیریم. اگر هزینه همکاری بالا باشد یا مراحل استفاده از این خدمات پیچیدگی زیادی داشته باشد، ترجیح میدهیم همان روش قبلی را ادامه دهیم.
کریمی با بیان اینکه فروش قسطی سنتی نیز محدودیتهایی دارد، افزود: در روش حساب دفتری، فروشنده معمولاً به همه مشتریان اعتبار نمیدهد و این امکان بیشتر برای افرادی فراهم میشود که از قبل شناخته شدهاند و سابقه خرید و پرداخت مشخصی دارند.
وی ادامه داد: خرید اعتباری دیجیتال میتواند امکان خرید را برای مشتریان بیشتری فراهم کند، اما موفقیت آن به شرایط همکاری با شرکتهای ارائهدهنده خدمات بستگی دارد. فروشنده باید بداند چه میزان کارمزد پرداخت میکند، وجه فروش چه زمانی به حسابش واریز میشود و در صورت بروز مشکل، مسئولیت هر طرف چیست.
این کاسب بازار خاطرنشان کرد: اگر فرایند استفاده از خدمات اعتباری ساده، هزینهها مشخص و شرایط تسویه حساب مناسب باشد، احتمال استقبال کسبه نیز بیشتر میشود؛ اما در صورتی که این روش هزینه و پیچیدگی بیشتری به فعالیت روزانه فروشندگان اضافه کند، نمیتوان انتظار داشت به راحتی جایگزین شیوههای سنتی فروش قسطی شود.
چرا برخی فروشگاهها به خرید اعتباری علاقه دارند؟
در کنار فروشندگانی که نسبت به خرید قسطی تردید دارند، برخی کسبه نیز این روش را فرصتی برای افزایش فروش میدانند. از نگاه این گروه، وقتی مشتری برای پرداخت یکجای مبلغ با مشکل روبهروست، فراهم کردن امکان پرداخت مرحلهای میتواند او را به خرید ترغیب کند.
فاطمه موسوی -فروشنده پوشاک- با اشاره به تأثیر خرید اعتباری بر تصمیم مشتریان گفت: گاهی مشتری چند قلم لباس انتخاب میکند، اما پس از اطلاع از مبلغ نهایی، از خرید برخی اقلام صرفنظر میکند. در چنین شرایطی، فراهم بودن امکان پرداخت قسطی با شرایط مناسب میتواند به مشتری کمک کند خرید خود را کامل کند.
وی افزود: البته استفاده از این شیوه زمانی برای فروشندگان نیز قابل قبول است که هزینه خدمات اعتباری به سود فروشگاه لطمه نزند و شرایط همکاری از ابتدا مشخص باشد.
موسوی با بیان اینکه خرید اعتباری میتواند فرصتی برای جذب مشتریان بیشتر باشد، اظهار کرد: در شرایطی که قدرت خرید مردم کاهش یافته است، فراهم کردن روشهای متنوع پرداخت میتواند در تصمیم مشتری برای خرید تأثیرگذار باشد؛ به ویژه در فروشگاههایی که چندین نوع کالا عرضه میکنند و مشتری ممکن است به دلیل محدودیت بودجه، بخشی از خرید خود را کنار بگذارد.
وی ادامه داد: با این حال، نمیتوان انتظار داشت همه فروشگاهها به یک اندازه از خرید قسطی استقبال کنند؛ زیرا میزان سود، قیمت کالاها، حجم فروش و هزینه همکاری با شرکتهای ارائه دهنده خدمات اعتباری در هر صنف متفاوت است.
این فروشنده پوشاک خاطرنشان کرد: اگر شرایط خرید اعتباری بهگونهای باشد که هم مشتری بتواند هزینههای خود را مدیریت کند و هم فروشنده از نظر اقتصادی متضرر نشود، میتوان به استفاده بیشتر از این روش در بازار امیدوار بود.
خرید قسطی دیجیتال بهتنهایی راهکار خروج بازار از رکود نیست
ناآگاهی برخی مشتریان و فروشندگان از شرایط خرید اعتباری یکی از موانع گسترش این شیوه پرداخت است؛ توسعه خرید قسطی دیجیتال به شفافیت قراردادها، کاهش هزینههای همکاری و تناسب اقساط با توان مالی مشتریان نیاز دارد.
یک کارشناس مسائل اقتصادی در گفتوگو با ایسنا اظهار کرد: فروشندگان پیش از همکاری با شرکتهای ارائه دهنده خدمات اعتباری باید از مراحل ثبتنام، میزان کارمزد، زمان تسویه حساب و تعهدات خود اطلاع داشته باشند. مشتریان نیز باید پیش از انجام خرید، از مبلغ اقساط، تاریخ سررسید و هزینههای احتمالی تأخیر آگاه شوند تا بتوانند با شناخت کافی تصمیم بگیرند.
مهدی نایهدر با تأکید بر ضرورت شفافیت در ارائه خدمات اعتباری افزود: استفاده از عبارتهایی مانند خرید بدون سود به تنهایی برای ارزیابی یک طرح کافی نیست و مشتری باید بداند در پایان چه مبلغی پرداخت خواهد کرد و قرارداد چه تعهداتی برای او ایجاد میکند.
نایهدر ادامه داد: شرکتهای ارائه دهنده خدمات اعتباری باید توان بازپرداخت مشتریان را در فرایند اعتبارسنجی در نظر بگیرند؛ زیرا اگر اعتبار بدون توجه به درآمد و تعهدات مالی افراد ارائه شود، ممکن است به افزایش بدهی خانوارها و دشواری در پرداخت اقساط منجر شود.
وی با اشاره به ضرورت توجه به شرایط فروشندگان بیان کرد: کسبه نیز باید اطمینان داشته باشند که تسویه حساب مطابق قرارداد و در زمان مشخص انجام میشود. کاهش کارمزدها، سادهسازی مراحل ثبتنام و مشخص بودن مسئولیت طرفین در صورت بروز اختلاف، میتواند اعتماد فروشندگان به این شیوه پرداخت را افزایش دهد.
این کارشناس مسائل اقتصادی با بیان اینکه خرید اعتباری در شرایط خاص میتواند به افزایش فروش برخی فروشگاهها کمک کند، تصریح کرد: فراهم شدن امکان پرداخت اقساطی ممکن است مشتریانی را که به دلیل کمبود نقدینگی از خرید منصرف میشوند، به بازار بازگرداند؛ با این حال، نمیتوان این شیوه را به تنهایی راهکاری برای خروج بازار از رکود دانست.
نایهدر افزود: هنگامی که قدرت خرید خانوارها کاهش مییابد، تقسیم هزینه خرید در چند ماه لزوماً به معنای افزایش توان مالی مردم نیست، بلکه بخشی از هزینه امروز به ماههای آینده منتقل میشود. از این رو، اگر اقساط با درآمد خانوار تناسب نداشته باشد، خرید اعتباری میتواند فشار مالی بیشتری به خانوادهها وارد کند.
وی خاطرنشان کرد: فروشندگان نیز زمانی از این شیوه منتفع میشوند که افزایش تعداد معاملات و جذب مشتریان جدید بتواند هزینه کارمزد و سایر مخارج همکاری با شرکتهای اعتباری را جبران کند. در غیر این صورت، حتی افزایش فروش نیز ممکن است به بهبود سودآوری کسبوکار منجر نشود.
نایهدر با اشاره به تفاوت شرایط اقتصادی و تجاری در شهرهای مختلف خراسان رضوی گفت: نوع مشتریان، حجم معاملات، میزان سود اصناف و شیوههای رایج خرید در مناطق مختلف یکسان نیست؛ بنابراین، برای گسترش خرید اعتباری باید شرایط هر بازار و نیازهای فروشندگان و مصرفکنندگان آن به صورت جداگانه مورد توجه قرار گیرد.
وی تأکید کرد: مسئله اصلی در پذیرش خرید قسطی دیجیتال، مخالفت با فناوریهای جدید نیست، بلکه میزان تناسب این خدمات با منافع اقتصادی خریدار و فروشنده است. مشتری باید از شرایط پرداخت و توان بازپرداخت خود اطمینان داشته باشد و فروشنده نیز بتواند بدون تحمیل هزینههای سنگین، وجه معامله را در زمان مقرر دریافت کند.
خرید قسطی دیجیتال میتواند به عنوان یکی از روشهای پرداخت در بازار مورد استفاده قرار گیرد، اما گسترش آن به ایجاد اعتماد، شفافیت مالی و رعایت توان بازپرداخت مشتریان وابسته است. در عین حال، رونق پایدار بازار به عواملی فراتر از شیوه پرداخت، از جمله بهبود قدرت خرید خانوارها، کاهش نااطمینانی اقتصادی و فراهم شدن شرایط مناسب برای فعالیت کسبوکارها نیاز دارد.
انتهای پیام